

~ 2000 / 2026 ~
// Documenti disponibili n:
49.297
// Documenti scaricati n:
42.140.838
// Newsletter n:
4414


Vademecum Pneumatici fuori uso (PFU) / Rev. 2.0 del 21 Settembre 2026
ID 4480
Per poter visualizzare la newsletter con i dati personalizzati devi essere connesso. Fai click qui per effettuare l'accesso al sito.
| Appunti Ambiente | |||||||||||||||||
| Newsletter n. 4413 del 21 Settembre 2026 | |||||||||||||||||
 |
|||||||||||||||||
| Salve Visitatore | |||||||||||||||||
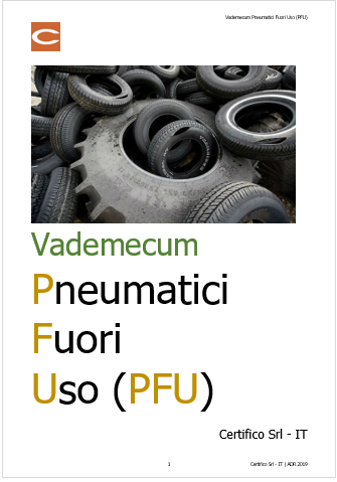
Vademecum Pneumatici Fuori Uso (PFU) / Rev. 2.0 del 21 Sett, 2026 ID 8172 | Rev. 1.0 del 21 Settembre 2026 / Vademecum completo in allegato La gestione degli pneumatici fuori uso e usati: quadro normativo rifiuto-recupero-energia, documenti, sentenze, altro allegato. Update Rev. 2.0 del 21.09.2026 Aggiornamenti in ordine a: Gli pneumatici fuori uso (PFU) rientrano nelle “particolari categorie di rifiuti” di cui al Titolo III della Parte Quarta del D.lgs. 152/2006) (Art. 228) e che la loro gestione sia pertanto sottoposta a disposizioni specifiche e particolari rispetto a quelle generali di cui al Titolo I. Tale valutazione nasce dal fatto che gli pneumatici possono essere una risorsa suscettibile di reimpiego in processi finalizzati alla produzione sia di energia sia di nuove materie prime, con importanti ed evidenti benefici ambientali, economici e sociali. Pneumatici fuori uso Sono indicati come rifiuti di cui CER 16 01 03 "pneumatici fuori uso". (Vedi Elenco CER 2018) Nella riformulazione dei codici rifiuto, (vedi l’allegato D alla parte IV del D.lgs. 152/2006), lo "pneumatico usato" viene sostituito dalla nuova denominazione "pneumatico fuori uso", restando invariato il CER in 16 01 03. Viene così a crearsi una nuova e diversa classificazione degli pneumatici suddivisa in: - pneumatici fuori uso - considerati rifiuto a tutti gli effetti, destinati ad attività di recupero (Punto 10.2 del DM 05/02/1998) o di smaltimento; - pneumatici usati - ossia, i c.d. "ricostruibili" se destinati ad un’attività di ricopertura. Sono altresì non considerati rifiuto, ma beni usati, gli pneumatici usati che sono in condizioni buone e che vengono di nuovo impiegati per lo scopo originario, cioè il riutilizzo diretto nelle forme previste dalla normativa tecnica di settore e da quella relativa alla circolazione stradale. Lo pneumatico usato è quindi uno pneumatico che, anche se usurato, è ancora idoneo al suo utilizzo e pertanto, salvo il caso di abbandono, non è rifiuto. Va tuttavia osservato che gli pneumatici schiacciati o pressati sono da considerarsi come danneggiati e quindi alla stregua di rifiuti, indipendentemente dalla profondità del loro profilo. Infine anche gli pneumatici triturati sono considerati rifiuti.
Norme di riferimento - D.Lgs. n. 22 del 1997 - Decisione 2000/53/CE - Legge n. 179 del 2002 - D.M. 9 gennaio 2003 - D.lgs. 152/2006 (TUA) - Decreto 19 novembre 2019 n. 182 - Decreto 31 marzo 2020 n. 78 Decreto 19 novembre 2019 n. 182 Il decreto disciplina i tempi e le modalità attuative dell’obbligo dei produttori o degli importatori di pneumatici di provvedere, singolarmente o in forma associata, alla gestione di quantitativi di pneumatici fuori uso (PFU) pari a quelli degli pneumatici dai medesimi immessi sul mercato e destinati alla vendita sul territorio nazionale. Ai fini del presente decreto si applicano le definizioni di cui all’articolo 183 del decreto legislativo 3 aprile 2006, n. 152, nonché le seguenti: a) pneumatici: componenti delle ruote dei veicoli costituiti da un involucro elastico di gomma, rinforzato da tele, reti metalliche o altri materiali, destinato a contenere fluidi in pressione ovvero camere d’aria; Per far fronte agli oneri di tale obbligo il D.lgs. 152/06 prevede che in tutte le fasi della commercializzazione degli pneumatici sia indicato in fattura il contributo a carico degli utenti finali. Secondo la disciplina prevista dal Decreto 19 novembre 2019 n. 182, per PFU si intendono “gli pneumatici, rimossi dal loro impiego a qualunque punto della loro vita, dei quali il detentore si disfi, abbia deciso o abbia l’obbligo di disfarsi, e che non sono fatti oggetto di ricostruzione o di successivo riutilizzo”. La citata norma definisce anche la figura del “generatore di PFU” come “la persona fisica o giuridica che, nell’esercizio della propria attività imprenditoriale, genera PFU. In concreto tale figura è riconducibile al soggetto che effettua a titolo professionale la sostituzione degli pneumatici (gommista). Come gestire i PFU Per limitare la produzione di pneumatici fuori uso e assicurare una gestione ecocompatibile dei flussi di pneumatici fuori uso generati è necessario: - ottimizzare, attraverso una corretta manutenzione, la durata media d’impiego con la conseguente riduzione della produzione di rifiuti; L’Unione Europea già dal 1993 aveva inserito gli pneumatici fuori uso tra i flussi di rifiuti prioritari e da ultimo, la Direttiva 2008/98/CE del parlamento europeo e del consiglio del 19 novembre 2008 relativa ai rifiuti, include gli pneumatici tra i rifiuti per i quali devono essere stabiliti dei criteri volti a definire quando un rifiuto cessa di essere tale. L’operazione di recupero può consistere semplicemente nel controllare i rifiuti per verificare se soddisfano i criteri volti a definire quando un rifiuto cessa di essere tale. Per quanto concerne lo smaltimento il D.lgs. 36/03, all’art. 6 c. 1 lettera o), specifica che non possono essere ammessi in discarica gli pneumatici interi (esclusi quelli usati specificatamente come materiale di ingegneria per garantire la funzionalità della discarica) e gli pneumatici fuori uso triturati. Possono invece essere smaltiti in discarica gli pneumatici per biciclette e quelli con diametro superiore a 1,4 m. Art. 6 Rifiuti non ammessi in discarica Il Decreto Legislativo 3 settembre 2020, n. 121 (in G.U. 14/09/2020, n.228) ha disposto (con l'art. 1, comma 1, lettera f)) la modifica dell'art. 6. 1. È vietato lo smaltimento in discarica dei rifiuti idonei al riciclaggio o al recupero di altro tipo. È comunque vietato lo smaltimento in discarica dei seguenti rifiuti: a) rifiuti allo stato liquido; b) rifiuti classificati come Esplosivi (HP1), Comburenti (HP2) e Infiammabili (HP3), ai sensi dell'allegato III alla direttiva 2008/98/CE; c) rifiuti che contengono una o più sostanze corrosive classificate come H314 - Skin Corr. 1A in concentrazione totale maggiore o uguale all'1 per cento; d) rifiuti che contengono una o più sostanze corrosive classificate come H314 - Skin Corr. 1A, H314 - Skin Corr. 1B e H314 Skin Corr. 1C in concentrazione totale maggiore o uguale al 5 per cento; e) rifiuti sanitari pericolosi a rischio infettivo - HP9 ai sensi dell'allegato III alla direttiva 2008/98/CE e ai sensi del decreto del Presidente della Repubblica 15 luglio 2003, n. 254; f) rifiuti contenenti sostanze chimiche non identificate o nuove provenienti da attività di ricerca, di sviluppo o di insegnamento, i cui effetti sull'uomo e sull'ambiente non sono noti (ad esempio rifiuti di laboratorio, ecc.); g) rifiuti della produzione di principi attivi per biocidi, come definiti ai sensi del decreto legislativo 25 febbraio 2000, n. 174, e per prodotti fitosanitari come definiti dal decreto legislativo 17 marzo 1995, n. 194; h) rifiuti che contengono o sono contaminati da policlorodifenili (PCB) come definiti dal decreto legislativo 22 maggio 1999, n. 209, in quantità superiore a 50 ppm; l'elenco dei PCB da prendere in considerazione è riportato nella tabella 1A dell'Allegato 3; i) rifiuti che contengono o sono contaminati da diossine e furani in quantità superiore a 10 ppb; l'elenco delle diossine (policlorodibenzodiossine, PCDD) e dei furani (policlorodibenziofurani, PCDF) da prendere in considerazione ai fini della verifica di ammissibilità in discarica, con i rispettivi fattori di equivalenza, è riportato nella tabella 1B dell'Allegato 3; l) rifiuti che contengono fluidi refrigeranti costituiti da CFC e HCFC, o rifiuti contaminati da CFC e HCFC in quantità superiore al 0,5% in peso riferito al materiale di supporto; m) pneumatici interi fuori uso a partire dal 16 luglio 2003, esclusi gli pneumatici usati come materiale di ingegneria, e gli pneumatici fuori uso triturati a partire da tre anni da tale data, esclusi in entrambi i casi quelli per biciclette e quelli con un diametro esterno superiore a 1.400 mm. n) i rifiuti provenienti dalla raccolta differenziata e destinati alla preparazione al riutilizzo e al riciclaggio, ad eccezione degli scarti derivanti da successive operazioni di trattamento dei rifiuti da raccolta differenziata per i quali il collocamento in discarica produca il miglior risultato ambientale conformemente all'articolo 179 del decreto legislativo n. 152 del 2006; o) tutti gli altri tipi di rifiuti che non soddisfano i criteri di ammissibilità stabiliti a norma dell'articolo 7 e dell'Allegato 6 al presente decreto; 2. È vietato lo smaltimento in discarica dei rifiuti individuati dai codici EER riportati nell'elenco di cui alla tabella 2 dell'Allegato 3, qualora presentino le caratteristiche chimico fisiche riportate nella stessa tabella. 3. È vietato diluire o miscelare rifiuti al solo fine di renderli conformi ai criteri di ammissibilità di cui all'articolo 7. Particolarità In base all’articolo 228 del D.lgs. 152/06 che prevede l’obbligo per i produttori e gli importatori di pneumatici di provvedere alla gestione di un quantitativo di PFU pari in peso a quanto immesso nel mercato del ricambio l'anno solare, è stato costituito il consorzio Ecopneus.
L'Art. 228 e il decreto ministeriale attuativo Decreto 19 novembre 2019 n. 182, impongono ai produttori e agli importatori degli pneumatici da ricambio di provvedere, direttamente o per mezzo di operatori autorizzati o anche tramite società consortili con scopo mutualistico, alla raccolta e alla gestione annuale di un quantità di PFU almeno pari a quella degli pneumatici che hanno immesso nel mercato nazionale del ricambio nell’anno solare precedente e di finanziare queste attività tramite la riscossione del c.d. “contributo ambientale”, posto a carico degli utenti finali all’atto dell’acquisto degli pneumatici nuovi e chiaramente e distintamente indicato sulla fattura. Inoltre l’art. 228 prescrive ai produttori e agli importatori degli pneumatici di svolgere attività di ricerca, sviluppo e formazione finalizzata ad ottimizzare la gestione dei pneumatici fuori uso nel rispetto dell’art. 177 comma 1, quindi con lo scopo di prevenire e ridurre gli impatti negativi della produzione e della gestione de rifiuti. Il Decreto 19 novembre 2019 n. 182 abroga i decreti del Ministro dell’ambiente e della tutela del territorio e del mare 11 aprile 2011, n. 82 e 20 gennaio 2012. Il Capo II del Decreto 19 novembre 2019 n. 182si occupa in particolare, del mercato del ricambio, richiedendo ai produttori e agli importatori degli pneumatici di adempiere all'obbligo di effettuare la gestione degli PFU in forma individuale (articolo 3) o in forma associata (articolo 4), utilizzando esclusivamente le risorse derivanti dal contributo ambientale per la gestione degli PFU originati dal mercato del ricambio (regolato all'art. 6 che impone il suo obbligo di comunicazione al Ministero, entro il 31 ottobre di ogni anno attraverso uno specifico Modulo). Tale adempimento è in capo al rappresentante autorizzato, nel caso di produttore o importatore di pneumatici non avente sede legale in Italia, che risponde in solido con il primo dell'adempimento del predetto obbligo. All'art. 4 si definisce la possibilità di adempiere in forma associata all'obbligo costituendo uno o più consorzi o società consortili che però devono essere conformi ai principi di cui all'articolo 237 del Testo unico Ambientale (necessaria comunicazione al Ministero dell'ambiente, mediante modulo di cui all'Allegato II del DM 18/2/2019) e devono adempierlo sull'intero territorio nazionale, garantendo il raggiungimento degli obiettivi di gestione secondo i parametri di cui all'Allegato V. All'articolo 5 si ricorda che: - i produttori e importatori di pneumatici che adempiono o intendono adempiere all'obbligo di gestione, in forma individuale, devono comunicare tale scelta di gestione al Ministero dell'ambiente, mediante il modulo di cui all'Allegato II, da inserire nel registro nazionale di produttori e importatori di pneumatici (regolamentato all'articolo 7). - i produttori o importatori che immettono sul mercato del ricambio quantitativi di pneumatici almeno pari a 200 tonnellate annue sono tenuti ad adempiere all'obbligo di gestione degli PFU sull'intero territorio nazionale, garantendo il raggiungimento degli obiettivi di gestione secondo i parametri di cui all'Allegato V. - i produttori o importatori che immettano nel mercato del ricambio quantitativi di pneumatici inferiori a quelli sopra previsti, sono tenuti a dimostrare con idonea documentazione, che il sistema individuale di gestione é organizzato secondo criteri di efficienza, efficacia, economicità e trasparenza, che il sistema è effettivamente e autonomamente funzionante ed é in grado di conseguire gli obiettivi fissati dal decreto. Dovranno quindi allegare comunicazione di un progetto descrittivo idoneo a dimostrare ciò ed il programma deve contenere gli elementi di cui all'Allegato VI. Inoltre, entro il 31 maggio di ogni anno, dovranno dichiarare, mediante il modulo di cui all'Allegato VII da inserire nel Registro, le quantità degli PFU raccolte dai punti di generazione nell'anno solare precedente, per ciascuna area indicata nell'Allegato V, nonché' la relativa percentuale di realizzazione sull'obiettivo di raccolta. Decreto legislativo 3 aprile 2006, n. 152 (TUA) Art. 228 (pneumatici fuori uso) 1. Fermo restando il disposto di cui al D.lgs. 24 giugno 2003, n. 209, nonche' il disposto di cui agli articoli 179 e 180 del presente decreto, al fine di garantire il perseguimento di finalita' di tutela ambientale secondo le migliori tecniche disponibili, ottimizzando, anche tramite attivita' di ricerca, sviluppo e formazione, il recupero dei pneumatici fuori uso e per ridurne la formazione anche attraverso la ricostruzione e' fatto obbligo ai produttori e importatori di pneumatici di provvedere, singolarmente o in forma associata e con periodicita' almeno annuale, alla gestione di quantitativi di pneumatici fuori uso pari a quelli dai medesimi immessi sul mercato e destinati alla vendita sul territorio nazionale, provvedendo anche ad attivita' di ricerca, sviluppo e formazione finalizzata ad ottimizzare la gestione dei pneumatici fuori uso nel rispetto dell'articolo 177, comma 1. Ai fini di cui al presente comma, un quantitativo di pneumatici pari in peso a cento equivale ad un quantitativo di pneumatici fuori uso pari in peso a novantacinque. 2. Con decreto del Ministro dell'ambiente e della tutela del territorio e del mare, d'intesa con la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano, da emanarsi nel termine di giorni centoventi dalla data di entrata in vigore della parte quarta del presente decreto, sono disciplinati i tempi e le modalita' attuative dell'obbligo di cui al comma 1. In tutte le fasi della commercializzazione dei pneumatici e' indicato in fattura il contributo a carico degli utenti finali necessario, anche in relazione alle diverse tipologie di pneumatici, per far fronte agli oneri derivanti dall'obbligo di cui al comma 1. Detto contributo, parte integrante del corrispettivo di vendita, e' assoggettato ad IVA ed e' riportato nelle fatture in modo chiaro e distinto. Il produttore o l'importatore applicano il rispettivo contributo vigente alla data della immissione del pneumatico nel mercato nazionale del ricambio. Il contributo rimane invariato in tutte le successive fasi di commercializzazione del pneumatico con l'obbligo, per ciascun rivenditore, di indicare in modo chiaro e distinto in fattura il contributo pagato all'atto dell'acquisto dello stesso. 3. Il trasferimento all'eventuale struttura operativa associata, da parte dei produttori e importatori di pneumatici che ne fanno parte, delle somme corrispondenti al contributo per la gestione, calcolato sul quantitativo di pneumatici immessi sul mercato nell'anno precedente costituisce adempimento dell'obbligo di cui al comma 1 con esenzione del produttore o importatore da ogni relativa responsabilita'. 3-bis. I produttori e gli importatori di pneumatici o le loro eventuali forme associate determinano annualmente l'ammontare del rispettivo contributo necessario per l'adempimento, nell'anno solare successivo, degli obblighi di cui al comma 1 e lo comunicano, entro il 31 ottobre di ogni anno, al Ministero dell'ambiente e della tutela del territorio e del mare anche specificando gli oneri e le componenti di costo che giustificano l'ammontare del contributo. Il Ministero dell'ambiente e della tutela del territorio e del mare, se necessario, richiede integrazioni e chiarimenti al fine di disporre della completezza delle informazioni da divulgare anche a mezzo del proprio portale informatico entro il 31 dicembre del rispettivo anno. E' fatta salva la facolta' di procedere nell'anno solare in corso alla rideterminazione, da parte dei produttori e degli importatori di pneumatici o le rispettive forme associate, del contributo richiesto per l'anno solare in corso. I produttori e gli importatori di pneumatici o le loro eventuali forme associate devono utilizzare, nei due esercizi successivi, gli avanzi di gestione derivanti dal contributo ambientale per la gestione di pneumatici fuori uso, anche qualora siano stati fatti oggetto di specifico accordo di programma, protocollo d'intesa o accordo comunque denominato, ovvero per la riduzione del contributo ambientale. 4. I produttori e gli importatori di pneumatici inadempienti agli obblighi di cui al comma 1 sono assoggettati ad una sanzione amministrativa pecuniaria proporzionata alla gravita' dell'inadempimento, comunque non superiore al doppio del contributo incassato per il periodo considerato Pneumatico fuori uso e pneumatico usato - Note Un orientamento ormai consolidato della Suprema Corte di Cassazione opera una distinzione tra lo pneumatico fuori uso e lo pneumatico usato. Come predemente riportsto, originariamente il Catalogo Europeo dei Rifiuti, introdotto dalla Decisione 1994/3/CE e recepito in ambito nazionale con l’ Allegato A del “Decreto Ronchi”, il D.Lgs. n. 22 del 1997, prevedeva la voce “16.01.03 pneumatici usati”. Criteri “End of Waste” per gli pneumatici fuori uso: Decreto 31 marzo 2020 n. 78 Pubblicato nella Gazzetta Serie Generale n.182 del 21-07-2020 il Decreto 31 marzo 2020 n. 78, Regolamento recante disciplina della cessazione della qualifica di rifiuto della gomma vulcanizzata derivante da pneumatici fuori uso, ai sensi dell'articolo 184-ter del decreto legislativo 3 aprile 2006, n. 152. Entrata in vigore del provvedimento: 05/08/2020. Art. 1. Oggetto e finalità 1. Il presente regolamento stabilisce i criteri specifici nel rispetto dei quali la gomma vulcanizzata derivante da pneumatici fuori uso cessa di essere qualificata come rifiuto ai sensi e per gli effetti dell’articolo 184 - ter del decreto legislativo 3 aprile 2006, n. 152. Art. 2. Definizioni 1. Ai fini del presente regolamento, si applicano le definizioni di cui all’articolo 183 del decreto legislativo 3 aprile 2006, n. 152, nonché le seguenti: Art. 3. Criteri ai fini della cessazione della qualifica di rifiuto. Scopi specifici di utilizzabilità 1. Ai fini dell’articolo 1 e ai sensi dell’articolo 184 - ter del decreto legislativo 3 aprile 2006, n. 152, la gomma vulcanizzata cessa di essere qualificata come rifiuto ed è qualificata gomma vulcanizzata granulare (GVG) se è conforme ai requisiti tecnici di cui all’allegato 1. Operazioni di recupero di gomma da PFU e procedure in forma semplificata Attualmente le operazioni di recupero di gomma da PFU al fine di reimpiego nell’industria della gomma o nella produzione di bitumi e parabordi sono incluse nell’elenco di cui al DM 05 febbraio 1998 relativo ai rifiuti non pericolosi sottoposti a procedure di recupero in forma semplificata ai sensi degli artt. 214 e 216 del Decreto legislativo 3 aprile 2006, n. 152. Il documento del GSE recante le procedure applicative del D.M. 23 giugno 2016 chiarisce che nel caso di impianti in cui gli pneumatici fuori uso siano trattati congiuntamente a rifiuti urbani e ai rifiuti speciali ricompresi nella Tabella 6.A, la quantità di tali rifiuti concorre alla determinazione del limite del 30% in massa, da rispettarsi ai fini dell’incentivo del 51% dell’energia prodotta. Nel diverso caso di uso esclusivo degli pneumatici fuori uso in un c.d. impianto dedicato di produzione di energia elettrica viene riconosciuto un forfait d’incentivo più basso, il 35%, ma non si applica la limitazione quantitativa del 30% vigente per tutti gli altri rifiuti speciali elencati nella tabella 6.A. Si tratta sicuramente di una disposizione di favore ai fini di un impiego massiccio degli PFU nella produzione di energia elettrica. Documento del GSE Con riferimento a tali sub-tipologie si precisa che l’applicazione del forfait non è consentita nel caso di impianti che utilizzino rifiuti speciali rientranti nella sub-tipologia “II” senza contestuale utilizzo di rifiuti urbani rientranti nella sub-tipologia “I”, ad eccezione dei soli pneumatici fuori uso (codice CER 160103), per i quali, in caso di utilizzo esclusivo, si assume un forfait pari al 35%. Con la Legge n. 221/2015 (c.d. “collegato ambientale”) relativamente alle operazioni di recupero di materia, sono stati introdotti nel nel Decreto legislativo 3 aprile 2006, n. 152 quattro nuovi articoli (Artt. 206-ter, 206-quater, 206-quinques, 206-sexies) per incentivare l’acquisto di prodotti derivanti da materiali “post consumo”: Art. 206-ter (Accordi e contratti di programma per incentivare l'acquisto di prodotti derivanti da materiali post consumo o dal recupero degli scarti e dei materiali rivenienti dal disassemblaggio dei prodotti complessi). Art. 206-quinquies (Incentivi per l'acquisto e la commercializzazione di prodotti che impiegano materiali post consumo o derivanti dal recupero degli scarti e dei materiali rivenienti dal disassemblaggio dei prodotti complessi). Art. 206-sexies (Azioni premianti l'utilizzo di prodotti che impiegano materiali post consumo o derivanti dal recupero degli scarti e dei materiali rivenienti dal disassemblaggio dei prodotti complessi negli interventi concernenti gli edifici scolastici, le pavimentazioni stradali e le barriere acustiche). Certifico Srl - IT | Rev. 2.0 2026 Matrice Revisioni
Collegati Info e download 
|
|||||||||||||||||
 |
|||||||||||||||||
|
sono siti di: Se vuoi cancellarti dall'invio della newsletter clicca qui oppure effettua il login al sito ed entra nella Tua Area Riservata, in “Modifica dati” agisci con la spunta sul box di selezione “newsletter”. L'elenco completo di tutte le ns newsletter è qui: Archivio newsletter certifico.com
Testata editoriale iscritta al n. 22/2024 registro periodici Tribunale di Perugia 19.11.2024 |
|||||||||||||||||
   |
|||||||||||||||||
 |
|||||||||||||||||
| Certifico Srl 2000-2026 | VAT IT02442650541 | |||||||||||||||||


Certifico s.r.l.
Sede: Via A. De Curtis, 28 - 06135 Perugia - IT
Sede: Via Madonna Alta 138/A - 06128 Perugia - IT
P. IVA: IT02442650541
Tel. 1: +39 075 599 73 63
Tel. 2: +39 075 599 73 43
Assistenza: 800 14 47 46
www.certifico.com
info@certifico.com
Sede: Via Madonna Alta 138/A - 06128 Perugia - IT
P. IVA: IT02442650541
Tel. 1: +39 075 599 73 63
Tel. 2: +39 075 599 73 43
Assistenza: 800 14 47 46
www.certifico.com
info@certifico.com
Testata editoriale iscritta al n. 22/2024 del registro periodici della cancelleria del Tribunale di Perugia in data 19.11.2024